



Takip Edin
-
Yeni Batı Mah. Palandöken Cad. No: 92 Yenimahalle/ANKARA


Türkiye’de Yolcu Beraberi Eşyanın Gümrük İşlemleri
ÖZET
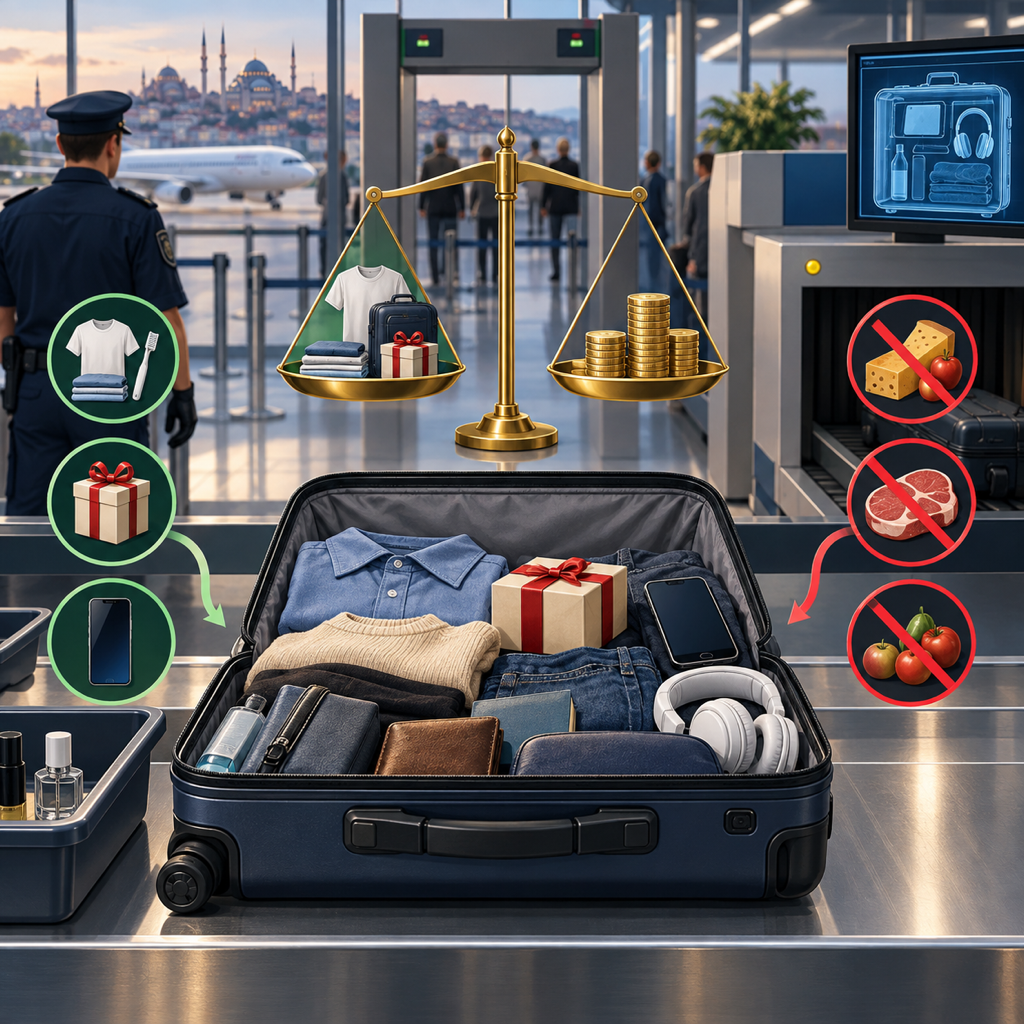
Yolcu beraberi eşya, uluslararası yolcu hareketliliğinin artmasıyla birlikte gümrük idarelerinin rutin operasyonlarında giderek artan bir öneme sahip hâle gelmiştir. Türkiye’de yolcu beraberi eşyaya uygulanan gümrük muafiyetleri ve vergilendirme usulleri; 4458 sayılı Gümrük Kanunu, 2009/15481 sayılı Bakanlar Kurulu Kararı, 492 sayılı Harçlar Kanunu ve çeşitli tebliğ ile genelgelerden oluşan çok katmanlı bir normatif yapı çerçevesinde düzenlenmektedir. Söz konusu normatif yapı; kişisel eşya muafiyeti, hediyelik eşya muafiyeti, tek ve maktu vergi uygulaması ve normal ithalat vergileri olmak üzere dört kademeli bir sistem öngörmektedir. Bu çalışmada, yolcu beraberi eşya rejimine ilişkin mevzuat çerçevesi sistematik biçimde ortaya konulmakta; her bir muafiyet türünün kapsamı, sınırları ve uygulama esasları ile vergilendirme usulleri, cep telefonu özel rejimi, elektronik cihazlarda bandrol ücreti, gıda ve canlı hayvan girişine ilişkin kısıtlamalar ve kara hudut kapılarına özgü düzenlemeler ayrıntılı olarak incelenmektedir. Çalışma ayrıca, rejimin çok kaynaklı, kademeli ve profil duyarlı yapısını genel bir değerlendirmeye tabi tutmaktadır.
Anahtar Kelimeler: Yolcu Beraberi Eşya, Gümrük Muafiyeti, Kişisel Eşya, Hediyelik Eşya, Tek ve Maktu Vergi, Kara Hudut Kapısı
ABSTRACT
Passenger-accompanied goods have gained increasing significance in the routine operations of customs administrations in parallel with the growth in international passenger mobility. In Türkiye, customs exemptions and taxation procedures applicable to passenger-accompanied goods are regulated through a multi-layered normative framework comprising the Customs Law No. 4458, the Council of Ministers Decree No. 2009/15481, the Fees Law No. 492, and various communiqués and circulars. This framework envisages a four-tiered system consisting of personal goods exemption, gift goods exemption, flat-rate taxation, and standard import duties. This study systematically presents the legislative framework governing the passenger-accompanied goods regime and provides a detailed analysis of the scope, limits, and application principles of each exemption category, as well as the taxation procedures, the special regime for mobile phones, the broadcast fee for electronic devices, restrictions on food and live animal entry, and the specific regulations applicable to land border crossings. The study also provides an overall assessment of the multi-sourced, tiered, and profile-sensitive structure of the regime.
Keywords: Passenger-Accompanied Goods, Customs Exemption, Personal Goods, Gift Goods, Flat-Rate Tax, Land Border Crossing
1. GİRİŞ
Uluslararası yolcu hareketliliği, küreselleşme sürecinin derinleşmesi ve havayolu taşımacılığının yaygınlaşmasıyla birlikte kayda değer biçimde artmıştır. Bu artış, sınır ötesi bireysel alışverişin hacmini genişletmiş; yolcuların beraberlerinde getirdikleri eşyaya uygulanan gümrük işlemleri hem vatandaşlar hem de gümrük idareleri açısından sürekli operasyonel öneme sahip bir alan hâline gelmiştir. Türkiye, coğrafi konumu itibarıyla hem havayolu hem de karayolu ile yoğun yolcu trafiğine ev sahipliği yapmakta; bu durum yolcu beraberi eşya rejimine ilişkin mevzuatın etkin biçimde uygulanmasını zorunlu kılmaktadır.
Türkiye’de yolcu beraberi eşya rejimi, birden fazla normatif düzenlemenin birlikte uygulanmasıyla şekillenmektedir. 4458 sayılı Gümrük Kanunu’nun 167. maddesi muafiyet çerçevesini belirlemekte; 2009/15481 sayılı Bakanlar Kurulu Kararı bu çerçevenin uygulama esaslarını düzenlemekte; 492 sayılı Harçlar Kanunu cep telefonu kullanım izin harcını, 3093 sayılı TRT Gelirleri Kanunu ise elektronik cihazlara ilişkin bandrol ücretini düzenlemektedir. Bunlara ek olarak, Tarım ve Orman Bakanlığı tebliğleri gıda ve canlı hayvan girişine ilişkin kuralları belirlemekte; gümrük idaresince yayımlanan 2011/39 ve 2014/2 sayılı genelgeler ise uygulamanın ayrıntılarını açıklamaktadır.
Bu çalışmanın amacı, farklı normatif kaynaklara yayılmış olan yolcu beraberi eşya düzenlemelerini sistematik biçimde bir araya getirerek rejimin bütünlüklü bir incelemesini sunmaktır. Bu doğrultuda, öncelikle mevzuat çerçevesi ve temel kavramlar ortaya konulmakta; ardından kişisel eşya muafiyeti, hediyelik eşya muafiyeti, vergilendirme usulü, cep telefonu özel rejimi, elektronik cihazlarda bandrol ücreti, gıda ve canlı hayvan girişine ilişkin kısıtlamalar, kara hudut kapılarına özgü düzenlemeler ile beyan yükümlülüğü ve yaptırımlar ayrıntılı olarak incelenmektedir.
2. MEVZUAT ÇERÇEVESİ
Yolcu beraberi eşya rejimi, normlar hiyerarşisi içinde farklı kademelerde yer alan birden fazla düzenlemenin birlikte uygulanmasıyla işlemektedir. Bu çok katmanlı yapının doğru anlaşılabilmesi için her bir normatif kaynağın kapsamının ve diğer kaynaklarla ilişkisinin ortaya konması gerekmektedir.
2.1. 4458 Sayılı Gümrük Kanunu
4458 sayılı Gümrük Kanunu, Türkiye’deki tüm gümrük işlemlerinin temel yasal çerçevesini oluşturmaktadır. Kanun’un 167. maddesi, serbest dolaşıma sokulacak eşyaya ilişkin muafiyet hükümlerini düzenlemekte olup yolcu beraberi eşya muafiyetinin hukuki dayanağını teşkil etmektedir. Maddenin son fıkrası, Cumhurbaşkanına geniş kapsamlı bir düzenleme yetkisi tanımaktadır: muafiyet kapsamındaki eşyayı tanımlama, bunların cins, nevi ve miktarlarını belirleme, muafiyet ve istisna uygulanacak tutarları sıfıra kadar indirme veya iki katına kadar çıkarma ve tek ve maktu bir tarife uygulama. Bu yetki devri, rejimin ayrıntılarının kanun düzeyinde değil yürütme işlemleriyle belirlenmesinin hukuki temelini oluşturmaktadır.
2.2. 2009/15481 Sayılı Bakanlar Kurulu Kararı
Gümrük Kanunu’nun 167. maddesinin verdiği yetkiye dayanılarak çıkarılan 2009/15481 sayılı Bakanlar Kurulu Kararı, yolcu beraberi eşya rejiminin uygulama esaslarını belirleyen temel düzenleyici işlemdir. Kararın Üçüncü Bölümü bu rejime ilişkin hükümleri içermektedir: 58. madde kişisel eşya muafiyetini, 59. madde yolcu beraberi eşya muafiyetini ve kara hudut kapısı düzenlemelerini, 60. madde eşya miktarı sınırlamalarını, 61. madde hediyelik eşya limitini, 62. madde vergileri ödenmek suretiyle serbest dolaşıma sokulacak eşyayı, 63. madde muafiyet limitlerinin aşılması hâlindeki vergilendirme usulünü, 64. madde ise gümrük kapılarında bulunan mağazalardan satın alınan eşyaya ilişkin muafiyeti düzenlemektedir. Kararın ekinde yer alan Ek-9 sayılı liste, yolcu beraberi kişisel eşyanın tür ve miktarlarını tek tek belirlemektedir. Görüldüğü üzere, rejimin somut içeriği büyük ölçüde Kanun düzeyinde değil bu Karar düzeyinde şekillenmektedir.
2.3. Genelgeler
Gümrük idaresince yayımlanan genelgeler, mevzuatın uygulama ayrıntılarını açıklayan düzenleyici işlemlerdir. 2011/39 sayılı Genelge temel uygulama esaslarını belirlemekte; 2014/2 sayılı Genelge ise yolcu beraberi eşya muafiyetinin hangi hâllerde nasıl uygulanacağına ilişkin ayrıntılı açıklamalar içermektedir. Genelgeler, normlar hiyerarşisinde kanun ve yürütme kararlarının altında yer almakla birlikte, uygulamada gümrük personelinin işlemlerini doğrudan yönlendirmesi bakımından fiilî bağlayıcılık taşımaktadır.
2.4. Tamamlayıcı Mevzuat
Yolcu beraberi eşya rejiminin bütünlüklü bir biçimde anlaşılabilmesi için, yukarıda ele alınan temel düzenlemelere ek olarak birden fazla normatif kaynağın daha dikkate alınması gerekmektedir. 492 sayılı Harçlar Kanunu’nun 8 sayılı tarifesine 6322 sayılı Kanun ile eklenen bölüm, yolcu beraberinde getirilen cep telefonları için kullanım izin harcını düzenlemektedir. 3093 sayılı TRT Gelirleri Kanunu ve buna dayanan 1841 ile 11065 sayılı Cumhurbaşkanı Kararları, elektronik cihazlara ilişkin bandrol ücretini belirlemektedir. Tarım ve Orman Bakanlığının 2012/11 sayılı Tebliği, hayvansal ürünlerin kişisel sevkiyatına ilişkin kuralları düzenlemekte; Gümrüksüz Satış Mağazaları Yönetmeliği ise gümrük kapılarındaki mağazalardan yapılan alışverişlere ilişkin çerçeveyi ortaya koymaktadır. Bu düzenlemelerin her biri rejimin farklı bir boyutunu tamamlamakta olup bütüncül biçimde gözetilmeleri gerekmektedir.
3. TEMEL KAVRAMLAR
3.1. Yolcu Tanımı
2009/15481 sayılı Kararın 59. maddesinin birinci fıkrası çerçevesinde yolcu; ticaret, memuriyet, tahsil, ziyaret, tedavi veya turizm gibi herhangi bir amaçla kısa veya uzun bir süre kalmak üzere yabancı bir ülkeden karayolu, demiryolu, deniz veya havayollarından biriyle Türkiye Gümrük Bölgesine gelen, yurt dışında oturan Türk vatandaşları ve yabancılar ile herhangi bir amaçla gittikleri yabancı ülkeden kesin veya geçici olarak dönen, Türkiye’de oturan Türk vatandaşları ve yabancılar olarak tanımlanmaktadır. Bu tanım, yolcunun vatandaşlık durumundan bağımsız olarak ikamet yerine göre belirlenmesi bakımından geniş kapsamlıdır.
3.2. Yolcu Sayılmayanlar
Nakil vasıtaları sürücüleri ve hizmetlileri mevzuat kapsamında yolcu sayılmamaktadır; dolayısıyla yolcu beraberi eşya muafiyetinden yararlandırılmamaktadır. Ancak bu kişiler, Gümrüksüz Satış Mağazaları Yönetmeliği’nin 11. maddesinin dördüncü fıkrası uyarınca, yolcu girişi yapılan sınır kapılarında açılan gümrüksüz satış mağazalarından sınırlı miktarda alışveriş yapabilmektedir: 1 karton sigara, en fazla 1 litrelik 1 adet alkollü içki, en fazla 120 ml’lik 1 adet parfüm ve 1 adet kozmetik ürün ile en fazla 1 kilogram çikolata veya şekerden mamul yiyecek satın alabilmektedirler. Kara hudut kapısından diğer ülkelere çıkış yapan nakil vasıtası sürücü ve hizmetlileri, dönüşlerinde bu alışveriş haklarını ayda en fazla 10 defa kullanabilmektedir.[1] Bu düzenlemenin hukuki niteliği dikkat çekicidir: yolcu beraberi eşya rejiminin kapsamı dışında tutulan bu kişilere, ayrı bir düzenleyici işlem aracılığıyla sınırlı bir hak tanınmıştır.
3.3. Yolcu Beraberi Eşya Kavramı
Yolcu beraberi eşya, yolcunun beraberinde getirdiği, ticari miktar ve mahiyet arz etmeyen eşyadır. Bu tanımdaki “ticari miktar ve mahiyet” ölçütü, eşyanın niteliği, miktarı ve kullanım amacı gibi unsurlar çerçevesinde gümrük idaresince değerlendirilmektedir. Mevzuat bu ölçütün değerlendirmesine ilişkin somut kriterler belirlememekte; takdir yetkisi gümrük idaresine bırakılmaktadır. Bu durum, uygulamada eşyanın ticari nitelik taşıyıp taşımadığının her bir vaka özelinde değerlendirilmesini gerektirmektedir.
4. KİŞİSEL EŞYA MUAFİYETİ (EK-9 LİSTESİ)
2009/15481 sayılı Kararın 58. maddesi uyarınca, Karar eki Ek-9 sayılı listede yer alan kişisel eşyaya muafiyet tanınmaktadır. Liste, (A) ve (B) olmak üzere iki bölümden oluşmakta olup her bir bölümün kapsamı, getiriliş biçimi ve uygulanma koşulları farklılık göstermektedir.
4.1. (A) Bölümü: Tüketim Maddeleri
Listenin (A) bölümünde yer alan eşya, yalnızca yolcu beraberinde getirilebilmekte; kargo veya posta yoluyla gönderilmesi mümkün bulunmamaktadır. Tütün ve tütün ürünlerinde muafiyet: 600 adet sigara, 100 adet sigarillo, 50 adet puro, 250 gram kıyılmış tütün ve 250 gram pipo tütünü ile sınırlandırılmıştır. Alkollü ürünlerde muafiyet: alkol derecesi %22’yi geçen içkiler için 1 litre, %22’yi geçmeyen içkiler için 2 litre olarak belirlenmiştir. Kararın 60. maddesinin ikinci fıkrası uyarınca, tütün ve alkol muafiyetinden 18 yaşın altındaki yolcuların yararlanması mümkün değildir.
Kozmetik ürünlerde toplam 600 ml’yi aşmamak kaydıyla kolonya, parfüm, esans veya losyon ile 5 adet cilt bakım ürünü ve makyaj malzemesine muafiyet tanınmaktadır. Gıda ürünlerinde ise 1’er kilogram çay, çözülebilir hazır kahve, kahve, çikolata ve şekerden mamul yiyecek getirilebilmektedir. Çikolata ve şekerden mamul yiyecek bakımından Ek-9 listesindeki düzenleme gereği, bu iki kalem için tanınan toplam 2 kilogramlık hak yalnızca bir kalem için de kullanılabilmektedir.
4.2. (B) Bölümü: Diğer Eşya
Listenin (B) bölümünde yer alan eşya, (A) bölümünden farklı olarak yalnızca yolcu beraberinde değil, yolcunun gelişinden bir ay önce veya üç ay sonrasına kadar kargo veya posta yoluyla da gönderilebilmektedir. Bu bölüm; giyim ve yolculuk eşyası, elektronik ve dijital cihazlar (55 inç ekrana kadar bir adet televizyon, birer adet video kamera ve fotoğraf makinesi, bir adet GPS, bir adet dizüstü bilgisayar veya PC, bir adet radyo veya radyo-teyp, bir adet GSM cep telefonu ve benzeri cihazlar), müzik aletleri, spor ve oyun aletleri, sağlık cihazları, mutfak eşyası, bisiklet, ütü, el dürbünü ve evcil hayvanları kapsamaktadır.
Cep telefonu bakımından özel bir sınırlama bulunmaktadır: yabancı misyon mensupları hariç olmak üzere, yolcunun kimlik numarasına kayıtlı hatlarla kullanılmak şartıyla üç takvim yılında yalnızca 1 adet cep telefonu getirilebilmektedir. Bu sınırlama, Ek-9 listesindeki diğer eşyadan farklı olarak takvim yılı bazında kümülatif bir takip gerektirmektedir. Hac ve umreden gelen yolcuların hurma ve zemzem suyu da Ek-9 listesi kapsamında muafiyetten yararlanmaktadır.
4.3. Süre Uzatımı ve Kargo/Posta ile Gönderim
(B) bölümü kapsamındaki eşyanın kargo veya posta yoluyla gönderilmesi hâlinde, öngörülen süreler içinde gelmemesi durumunda, mücbir sebep ve beklenmeyen hâlden kaynaklandığının tespiti koşuluyla, Kararın 58. maddesinin ikinci fıkrası uyarınca Bölge Müdürlüğünce bir defayla sınırlı olmak üzere en fazla 6 aya kadar süre uzatımı yapılabilmektedir.
Yolcunun yanında getiremediği ve kargo veya posta ile gönderdiği kişisel eşyasında ağırlık veya kıymet limiti uygulanmamakta; bu eşya için herhangi bir vergi tahsil edilmemektedir. Bu bağlamda belirtilmesi gereken bir ayrım bulunmaktadır: diplomatik eşya ve yolcu eşyası hariç olmak üzere posta ve hızlı kargo taşımacılığı yoluyla gelen eşyada brüt 30 kilogram sınırı uygulanmaktadır.[2] Söz konusu sınır, yolcu beraberi kişisel eşya gönderiminden bağımsız, genel bir posta/kargo düzenlemesidir. Her iki düzenlemenin kapsamlarının ve uygulama alanlarının karıştırılmaması önem taşımaktadır.
5. HEDİYELİK EŞYA MUAFİYETİ
2009/15481 sayılı Kararın 59. maddesinin birinci fıkrası uyarınca transit yolcular hariç olmak üzere, yolcu beraberinde getirilip serbest dolaşıma sokulan gayri ticari nitelikteki, kişisel ve ailevi kullanıma mahsus veya hediye edilmek üzere getirilen eşyaya muafiyet tanınmaktadır. Kararın 61. maddesi uyarınca muafiyet, her bir yolcu için toplam gerçek kıymeti 430 Avro’yu geçmeyen eşya için uygulanmakta; 15 yaşından küçük yolcular için ise bu tutar 150 Avro olarak belirlenmiştir.
Transit yolcuların hediyelik eşya muafiyetinden hariç tutulması, bu yolcuların Türkiye Gümrük Bölgesinde kalıcı bir serbest dolaşıma giriş işlemi gerçekleştirmemesinin doğal bir yansımasıdır. Hediyelik eşya muafiyetinden yararlanamayan transit yolcunun, bu muafiyetin aşılması hâlinde devreye giren tek ve maktu vergi mekanizmasından da yararlanması mümkün değildir; zira tek ve maktu vergi, hediyelik eşya muafiyet limitinin üzerindeki kısım için öngörülmüş bir uygulamadır.
Mevzuat ayrıca, kişisel eşya ile hediyelik eşyanın getirilmesi hâlinde, aynı eşyanın gümrük kapılarındaki gümrüksüz satış mağazalarından da satın alınmasını engellemektedir. Bu düzenleme, muafiyetin mükerrer kullanımının önlenmesini amaçlamaktadır.
6. VERGİLENDİRME USULÜ
6.1. Tek ve Maktu Vergi Uygulaması
2009/15481 sayılı Kararın 62. maddesi uyarınca, Ek-9 listesi kapsamı dışında kalan eşyanın kıymeti 430 Avroluk (15 yaş altı yolcular için 150 Avroluk) hediyelik eşya muafiyet limitini aştığında, ticari miktar ve mahiyet arz etmemek ve toplam kıymeti 1.500 Avro’yu geçmemek şartıyla, bu eşyanın değeri üzerinden tek ve maktu vergi tahsil edilmektedir. Vergi oranları, eşyanın menşe ülkesine göre farklılaşmaktadır: AB ülkelerinden doğrudan gelen eşyada %30, diğer ülkelerden gelen eşyada %60 oranı uygulanmaktadır. 4760 sayılı ÖTV Kanunu’na ekli (IV) sayılı listede yer alan eşya için bu oranlara ilave %20 eklenmektedir. AB ülkelerinden doğrudan gelme koşulunun uygulanmasında, eşyanın söz konusu ülkede serbest dolaşımda bulunması ve doğrudan bu ülkeden gelinmesi gerekmektedir.
6.2. Muafiyet Limitinin Aşılması
Kararın 63. maddesi uyarınca, eşyanın toplam kıymetinin 430 Avro’yu (15 yaş altı için 150 Avro’yu) aşması hâlinde, muafiyet yalnızca söz konusu tutardaki kısma uygulanmakta; muafiyet miktarına tekabül eden vergi düşüldükten sonra kalan kısma tek ve maktu vergi uygulanmaktadır. Bu düzenleme, muafiyet limitinin bir eşik değer olarak değil, her durumda uygulanan bir taban olarak işlev gördüğünü ortaya koymaktadır. Tek başına kıymeti 1.500 Avro’yu aşan eşyaya ise tek ve maktu vergi uygulanmamakta; bu eşya yürürlükteki ithalat vergileri (gümrük vergisi, KDV, ÖTV) kapsamında değerlendirilmektedir.
6.3. Kıymet Tespiti
Yolcu beraberinde getirilen eşyanın kıymeti, ibraz edilen faturaya, satış fişine veya eşya bedelinin ödendiğine ilişkin belgeye göre belirlenmektedir. Bu tür belge ibraz edilememesi veya ibraz edilen belgede kayıtlı kıymetin düşük bulunması hâlinde, eşyanın kıymeti gümrük idaresince belirlenmektedir. Kıymet tespitinde Avro cinsinden belirlenen eşiklerin uygulanmasında, gümrük idaresince Türkiye Cumhuriyet Merkez Bankası döviz kurları esas alınmaktadır.
7. CEP TELEFONU ÖZEL REJİMİ
Yolcu beraberinde getirilen cep telefonları, Ek-9 listesi kapsamında kişisel eşya olarak gümrük vergisinden muaftır. Ancak bu muafiyet, cep telefonunun vergisel yüklerden tamamen bağımsız olduğu anlamına gelmemektedir. 492 sayılı Harçlar Kanunu’nun 8 sayılı tarifesi uyarınca yolcu beraberinde getirilen her cep telefonu kullanım izin harcına tabidir; 2026 yılı itibarıyla bu harcın tutarı Cumhurbaşkanı Kararıyla 54.258 TL olarak belirlenmiştir.[3] Söz konusu harcın, IMEI kaydı öncesinde vergi dairesine veya yetkilendirilmiş bankalara ödenmesi gerekmektedir.
Yolcu beraberinde getirilen cep telefonu, yurda giriş tarihinden itibaren 120 gün boyunca kayıtsız olarak kullanılabilmekte[4]; bu süre içinde IMEI kaydı yapılmaması hâlinde cihaz iletişime kapatılmaktadır. Bu süre, cihazın geçici kullanımına imkân tanımakla birlikte, kayıt yükümlülüğünü ortadan kaldırmamaktadır.
Cep telefonunun getiriliş biçimine ilişkin mevzuat kesin bir sınırlama öngörmektedir: cep telefonu yalnızca yolcu beraberinde ve kişisel eşya statüsünde getirilebilmekte; hediyelik eşya statüsünde veya posta/kargo yoluyla getirilmesi mümkün bulunmamaktadır. Bu yollarla getirilmiş olsa dahi cihaz hiçbir surette sahibine teslim edilmemektedir.
8. ELEKTRONİK CİHAZLARDA TRT BANDROL ÜCRETİ
Ticari ithalat maksadı dışında yurt dışından getirilecek elektronik cihazlardan, bir defaya mahsus olmak üzere 3093 sayılı TRT Gelirleri Kanunu uyarınca bandrol ücreti tahsil edilmektedir. 2026 yılı için geçerli olan bandrol ücretleri, 11065 sayılı Cumhurbaşkanı Kararı (R.G. 17.03.2026, Sayı: 33199) ile belirlenmiştir. Başlıca ücretler: cep telefonları için 20 Avro, bilgisayar ve tabletler için 10 Avro, televizyonlarda ekran boyutuna göre 8 ila 80 Avro arasında, radyolar için 1–2 Avro, video cihazları için 18 Avro, set üstü cihazlar için 7 Avro olarak uygulanmaktadır.[5]
Bandrol ücreti, bir önceki bölümde ele alınan cep telefonu kullanım izin harcından tamamen bağımsız bir mali yükümlülüktür. Yolcu beraberinde getirilen bir cep telefonu için hem kullanım izin harcı hem de TRT bandrol ücreti ayrı ayrı tahsil edilmektedir. Bu iki yükümlülüğün farklı kanunlardan kaynaklanması ve farklı para birimleri üzerinden belirlenmesi (izin harcı Türk Lirası, bandrol ücreti Avro), uygulamada dikkatli bir ayrım yapılmasını gerektirmektedir.
9. GIDA VE CANLI HAYVAN GİRİŞİ
Yolcu beraberi hediyelik eşya kapsamında taze ve kuru meyve-sebzelerin üç kilogramına, diğer bitkisel ürünlerin bir kilogramına kadar muafiyet tanınmaktadır. Et ve süt ürünlerinin kişisel sevkiyat olarak Türkiye’ye getirilmesi ise Tarım ve Orman Bakanlığı’nın 2012/11 sayılı Tebliği uyarınca yasaklanmıştır. Bu yasak, hayvan sağlığı ve gıda güvenliği gerekçesine dayanmakta olup istisnası bulunmamaktadır.[6] Turistlerin dini inançları gereği getirdikleri gıdalar, turizm kuruluşu belgesi ve taahhüt şartıyla istisnai olarak kabul edilmektedir.[7]
Evcil hayvanlardan kedi, köpek ve kuştan toplam 2 adet veya 10 adet akvaryum balığı, 2009/15481 sayılı Kararın Ek-9 listesi uyarınca veteriner sağlık belgesi ibrazıyla getirilebilmektedir. Şahsi tedavide kullanılan ilaçlar ise aynı listenin ilgili hükmü çerçevesinde sağlık kuruluşu raporu veya reçete ibrazıyla makul miktarda yurda sokulabilmektedir.
10. KARA HUDUT KAPILARINA ÖZGÜ DÜZENLEMELER
Yolcu beraberi eşya rejimi, giriş noktası türü bakımından da farklılaşmaktadır. Bu farklılaşma, kara hudut kapılarına özgü iki sınırlama mekanizması aracılığıyla ortaya çıkmakta olup havalimanları, deniz limanları ve demiryolu kapıları için uygulanmamaktadır.
Birinci mekanizma, muafiyet haklarının kullanım sıklığına ilişkindir. 2009/15481 sayılı Kararın 59. maddesinin üçüncü fıkrası uyarınca, 58, 59, 62 ve 63. maddelerde öngörülen muafiyet hakları kara hudut kapısından giriş yapan yolcular için ayda en fazla 10 defa kullandırılmaktadır. Bu sınırlama, kara hudut kapılarının sık ve kısa süreli geçişlere daha elverişli olmasından kaynaklanan potansiyel kötüye kullanımın önlenmesini amaçlamaktadır.
İkinci mekanizma, asgari kalış süresine ilişkindir. Kararın 59. maddesinin ikinci fıkrası uyarınca, kara hudut kapısından çıkış yapan yolcuların seyahat ettikleri ülkede en az üç gün geçmeden dönmeleri hâlinde, 58, 61 ve 62. maddeler uyarınca tanınan muafiyet haklarından yararlandırılmaması hükme bağlanmıştır. Bu mekanizmanın kapsadığı madde seti, birinci mekanizmadan farklıdır: aylık kullanım sınırı 59 ve 63. maddeleri de içerirken, asgari kalış süresi kuralı bu maddeleri kapsam dışında bırakarak yalnızca kişisel eşya muafiyeti (m. 58), hediyelik eşya limiti (m. 61) ve tek ve maktu vergi uygulamasını (m. 62) hedeflemektedir. Bu düzenleme, gümrüksüz eşya ticaretine dönüşebilecek kısa süreli sınır ötesi geçişlerin caydırılmasını hedeflemektedir.
Her iki mekanizma birlikte değerlendirildiğinde, kara hudut kapılarından giriş yapan yolcuların diğer giriş noktalarından gelen yolculara kıyasla daha kısıtlayıcı bir rejime tabi tutulduğu görülmektedir. Havalimanından giriş yapan bir yolcu ay içinde kaç defa gelirse gelsin ve ne kadar kısa süre yurt dışında kalmış olursa olsun muafiyet haklarından tam olarak yararlanabilirken, kara hudut kapısından giriş yapan yolcu hem kullanım sıklığı hem de kalış süresi bakımından sınırlamalara tabidir.
11. BEYAN YÜKÜMLÜLÜĞÜ VE YAPTIRIMLAR
Yolcu beraberinde getirilen eşyanın beyan edilmemesi hâlinde, 4458 sayılı Gümrük Kanunu’nun 235. maddesi uyarınca gümrük vergileri iki kat olarak tahsil edilmektedir. Ticari miktar ve mahiyette olduğu tespit edilen eşya ithalat rejimine tabi tutulmakta; durumun niteliğine göre 5607 sayılı Kaçakçılıkla Mücadele Kanunu hükümleri çerçevesinde cezai işlem uygulanabilmektedir.
Beyan yükümlülüğünün kapsamı bakımından 2014/2 sayılı Genelge önemli bir sınır çizmektedir: Ek-9 listesinde yer alan eşya ile 430 Avro’yu (15 yaş altı yolcular için 150 Avro’yu) geçmeyen hediyelik eşyanın gümrük müdürlüğüne beyan edilmesi gerekli değildir. Bu sınırların aşılması veya eşyanın ticari nitelik taşıması hâlinde ise yolcunun kırmızı hattan geçerek beyan yükümlülüğünü yerine getirmesi gerekmektedir. Beyan yükümlülüğünün başladığı eşik ile yaptırımın ağırlığı arasındaki orantı, rejimin caydırıcılık mekanizmasının temelini oluşturmaktadır.
12. REJİMİN GENEL DEĞERLENDİRMESİ
Bu çalışmada ortaya konulan mevzuat incelemesi, yolcu beraberi eşya rejiminin birkaç temel yapısal özelliğini görünür kılmaktadır.
Birincisi, rejim çok kaynaklı bir normatif yapıya sahiptir. Muafiyetin hukuki dayanağı kanun düzeyinde belirlenmekte, uygulama esasları Bakanlar Kurulu Kararı ile şekillenmekte, vergisel yükümlülükler farklı kanunlardan kaynaklanmakta, sektörel kısıtlamalar bakanlık tebliğleriyle düzenlenmekte ve uygulamanın ayrıntıları genelgelerle açıklanmaktadır. Bu yapı, rejimin tek bir metne bakılarak anlaşılmasını zorlaştırmakta; birden fazla normatif kaynağın birlikte gözetilmesini zorunlu kılmaktadır.
İkincisi, rejim kademeli bir vergilendirme sistemi üzerine kurulmuştur. Kişisel eşya muafiyeti, hediyelik eşya muafiyeti, tek ve maktu vergi uygulaması ve normal ithalat vergileri olmak üzere dört aşamalı bir yapı işlemektedir. Bu kademeli yapı, eşyanın niteliğine ve kıymetine göre artan bir vergisel yük öngörmekte; muafiyetten tam vergilendirmeye geçişi sistematik biçimde düzenlemektedir.
Üçüncüsü, rejim yolcu profiline duyarlı bir farklılaşma içermektedir. Yaş değişkeni iki ayrı eşikte (18 yaş ve 15 yaş) farklı sonuçlar doğurmakta; transit yolcu statüsü hediyelik eşya muafiyetinden hariç tutulmayı, nakil vasıtası sürücüsü ve hizmetlisi statüsü ise rejimin kapsamı dışında tutulmayı beraberinde getirmektedir. Bu farklılaşma, rejimin tek tip bir muafiyet sistemi olmadığını ortaya koymaktadır.
Dördüncüsü, rejim giriş noktası türüne göre de ayrışmaktadır. Kara hudut kapılarına özgü aylık kullanım sınırı ve asgari kalış süresi kuralı, diğer giriş noktalarında uygulanmamaktadır. Bu düzenleme, kara hudut kapılarının sık ve kısa süreli geçişlere daha elverişli yapısını dikkate alan bir mekanizma olarak işlev görmektedir.
Beşincisi, rejim belirli ürün gruplarında özel düzenlemeler içermektedir. Cep telefonları, gümrük vergisi muafiyetine rağmen kullanım izin harcı ve bandrol ücreti yükümlülüğüne tabi tutulmakta; getiriliş biçimi ve sıklığı bakımından diğer kişisel eşyadan daha kısıtlayıcı koşullara bağlanmaktadır. Benzer biçimde, gıda ve canlı hayvan girişi, genel muafiyet çerçevesinin dışında ayrı bir tebliğ ile düzenlenmekte ve belirli ürün gruplarında mutlak yasak öngörülmektedir.
Son olarak, rejimde takdir yetkisi gerektiren alanların bulunduğu görülmektedir. “Ticari miktar ve mahiyet” ölçütünün somut kriterlerle belirlenmemiş olması ve kıymet tespitinde belge ibraz edilememesi hâlinde idarenin değerlendirme yapması, rejimin uygulanmasında vaka bazlı bir yaklaşımı zorunlu kılmaktadır.
Tüm bu özellikler birlikte değerlendirildiğinde, yolcu beraberi eşya rejiminin; çok kaynaklı, kademeli, profil duyarlı ve ürün bazında özelleşmiş bir yapıya sahip olduğu görülmektedir. Rejimin bu karmaşık yapısının farkında olunması, düzenlemelerin doğru ve bütüncül biçimde uygulanabilmesi bakımından belirleyici bir öneme sahiptir.
13. SONUÇ
Bu çalışmada, Türkiye’de yolcu beraberi eşyaya uygulanan gümrük muafiyetleri ve vergilendirme usulleri; kanun, Cumhurbaşkanı kararı, tebliğ ve genelge düzeyindeki normatif kaynaklar bir arada değerlendirilerek sistematik biçimde ortaya konulmuştur. İnceleme, söz konusu düzenlemelerin kişisel eşya muafiyetinden normal ithalat vergilerine uzanan dört kademeli bir vergilendirme mantığı üzerine kurulu, çok katmanlı ve birbiriyle bağlantılı bir bütün oluşturduğunu göstermektedir.
Çalışmada ulaşılan temel tespit, rejimin yapısal karmaşıklığının salt normatif çoğulculuktan değil, aynı zamanda yolcu profiline, giriş noktası türüne ve eşya kategorisine göre farklılaşan kuralların iç içe geçmesinden kaynaklandığıdır. Yaş, ikamet durumu ve transit statüsüne bağlı muafiyet farklılıkları; kara hudut kapılarına özgü sıklık ve asgari kalış süresi sınırlamaları; cep telefonlarının gümrük vergisi muafiyetine rağmen kullanım izin harcı ve bandrol ücreti yükümlülüğüne tabi tutulması, rejimin en çok dikkat gerektiren ve uygulamada hata riski taşıyan yönleri olarak öne çıkmaktadır. Bu karmaşıklık, hem gümrük personelinin doğru işlem tesis edebilmesi hem de yolcuların hak ve yükümlülüklerini önceden bilmesi bakımından yüksek bir mevzuat farkındalığını zorunlu kılmaktadır.
Sonuç itibarıyla yolcu beraberi eşya rejimi, Türkiye’nin gümrük sisteminde hem bireysel hakları düzenleyen hem de vergilendirme politikasının uygulanmasını sistematik biçimde sağlayan bütünleşik bir yapı oluşturmaktadır. Bu çalışmanın, farklı normatif kaynaklara yayılmış düzenlemeleri tek bir çerçevede sunarak hem gümrük personelinin uygulama süreçlerine hem de yolcuların hak ve yükümlülüklerini kavramasına katkı sağlaması amaçlanmıştır. Rejimin etkin ve tutarlı biçimde uygulanması, muafiyet sisteminin sürdürülebilirliğini güçlendirmekte; bireysel yolcu hakları ile gümrük denetim gereklilikleri arasında dengeli bir işleyiş sağlamaktadır.
KAYNAKÇA
Türkiye Cumhuriyeti Mevzuat Bilgi Sistemi. (1984, 15 Aralık). 3093 sayılı Türkiye Radyo-Televizyon Kurumu Gelirleri Kanunu. Resmî Gazete (Sayı: 18606). https://www.mevzuat.gov.tr/mevzuat?MevzuatNo=3093&MevzuatTur=1&MevzuatTertip=5 Erişim Tarihi: 10.02.2026.
Türkiye Cumhuriyeti Mevzuat Bilgi Sistemi. (1999, 4 Kasım). 4458 sayılı Gümrük Kanunu. Resmî Gazete (Sayı: 23866). https://www.mevzuat.gov.tr/mevzuat?MevzuatNo=4458&MevzuatTur=1&MevzuatTertip=5 Erişim Tarihi: 12.02.2026.
Türkiye Cumhuriyeti Mevzuat Bilgi Sistemi. (2002, 12 Haziran). 4760 sayılı Özel Tüketim Vergisi Kanunu. Resmî Gazete (Sayı: 24783). https://www.mevzuat.gov.tr/mevzuat?MevzuatNo=4760&MevzuatTur=1&MevzuatTertip=5 Erişim Tarihi: 17.02.2026.
Türkiye Cumhuriyeti Mevzuat Bilgi Sistemi. (1964, 17 Temmuz). 492 sayılı Harçlar Kanunu. Resmî Gazete (Sayı: 11756). https://www.mevzuat.gov.tr/mevzuat?MevzuatNo=492&MevzuatTur=1&MevzuatTertip=5 Erişim Tarihi: 07.03.2026.
Türkiye Cumhuriyeti Mevzuat Bilgi Sistemi. (2007, 31 Mart). 5607 sayılı Kaçakçılıkla Mücadele Kanunu. Resmî Gazete (Sayı: 26479). https://www.mevzuat.gov.tr/mevzuat?MevzuatNo=5607&MevzuatTur=1&MevzuatTertip=5 Erişim Tarihi: 11.02.2026.
Türkiye Cumhuriyeti Mevzuat Bilgi Sistemi. (2012, 15 Haziran). 6322 sayılı Kanun. Resmî Gazete (Sayı: 28324). https://www.mevzuat.gov.tr/mevzuat?MevzuatNo=6322&MevzuatTur=1&MevzuatTertip=5 Erişim Tarihi: 27.02.2026.
Türkiye Cumhuriyeti Mevzuat Bilgi Sistemi. (2019, 23 Aralık). 1841 sayılı Cumhurbaşkanı Kararı. Resmî Gazete (Sayı: 30987). https://www.mevzuat.gov.tr/MevzuatMetin/20.5.1841.pdf Erişim Tarihi: 04.03.2026.
Türkiye Cumhuriyeti Mevzuat Bilgi Sistemi. (2026, 17 Mart). 11065 sayılı Cumhurbaşkanı Kararı. Resmî Gazete (Sayı: 33199). https://www.mevzuat.gov.tr/MevzuatMetin/20.5.11065.pdf Erişim Tarihi: 04.03.2026.
Türkiye Cumhuriyeti Mevzuat Bilgi Sistemi. (2017, 08 Ağustos). Gümrüksüz Satış Mağazaları Yönetmeliği. Resmî Gazete (Sayı: 30148). https://www.mevzuat.gov.tr/mevzuat?MevzuatNo=23831&MevzuatTur=7&MevzuatTertip=5Erişim Tarihi: 07.03.2026.
Türkiye Cumhuriyeti Mevzuat Bilgi Sistemi. (2012, 1 Şubat). 2012/11 sayılı Hayvansal Ürünlerin Kişisel Sevkiyatlarının Ülkeye Girişine İlişkin Kurallar Hakkında Tebliğ. Resmî Gazete (Sayı: 28191). https://www.mevzuat.gov.tr/mevzuat?MevzuatNo=15862&MevzuatTur=9&MevzuatTertip=5 Erişim Tarihi: 05.03.2026.
Türkiye Cumhuriyeti Mevzuat Bilgi Sistemi. (2009, 29 Ekim). 4458 Sayılı Gümrük Kanununun Bazı Maddelerinin Uygulanması Hakkında Karar (2009/15481). Resmî Gazete (Sayı: 27369 Mükerrer). https://www.mevzuat.gov.tr/MevzuatMetin/20.5.200915481.pdf Erişim Tarihi: 12.03.2026.
Gümrük Külliyatı. (2011, 6 Temmuz). 2011/39 sayılı Genelge. https://www.gumrukkulliyati.com/index.php?id=docs/gumruk_mevzuati/dosyalar/genelgeler/genelge_2011-39_posta_esyasi_yolcu_beraberi_esya_kisisel_esya_hediyelik_esya_istisnalar_ve_kisitlamalar.htm#secili Erişim Tarihi: 01.03.2026
Gümrük Külliyatı. (2014, 16 Ocak). 2014/2 sayılı Genelge. https://www.gumrukkulliyati.com/index.php?id=docs/gumruk_mevzuati/dosyalar/genelgeler/genelge_2014-02_yolcularin_uzerlerinde_esyasi_arasinda_veya_tasima_araclarinda_beyana_aykiri_esya_cikmasinda_uygulanacak_mueyyideler.htm#secili Erişim Tarihi: 01.03.2026
[1] Nakil vasıtası sürücü ve hizmetlilerinin aylık 10 defa kullanım sınırı, Gümrüksüz Satış Mağazaları Yönetmeliği’nin 11. maddesinin beşinci fıkrasında düzenlenmiştir. Bu sınırlama, 2009/15481 sayılı Kararın 59. maddesinin üçüncü fıkrasında yolcular için öngörülen aylık 10 defa sınırından bağımsız olup farklı bir normatif kaynağa dayanmaktadır.
[2] Posta ve hızlı kargo taşımacılığı yoluyla gelen eşyada brüt 30 kilogram ağırlık sınırı, 2009/15481 sayılı Kararın 45. maddesi çerçevesinde uygulanmaktadır.
[3] 2026 yılına ilişkin kullanım izin harcı tutarı, 492 sayılı Harçlar Kanunu’nun 8 sayılı tarifesi uyarınca her yıl yeniden değerleme oranında güncellenmektedir. Güncel tutar için Gelir İdaresi Başkanlığı duyurularına başvurulmalıdır.
[4] Kayıtsız kullanım süresine ilişkin düzenleme, 5809 sayılı Elektronik Haberleşme Kanunu’na dayanılarak Bilgi Teknolojileri ve İletişim Kurumu (BTK) tarafından çıkarılan Mobil Cihaz Kayıt Yönetmeliği çerçevesinde belirlenmektedir.
[5] Bu tutarlar, 11065 sayılı Cumhurbaşkanı Kararı (R.G. 17.03.2026, Sayı: 33199) ekindeki çizelgeden alınmıştır.
[6] 2012/11 sayılı Tebliğ’in 4. maddesi, Avrupa Birliği mevzuatına paralel biçimde et ve süt ürünlerinin kişisel sevkiyat olarak ülkeye girişini yasaklamaktadır.
[7] Bu istisna, 2012/11 sayılı Tebliğ’in 6. maddesinde düzenlenmiş olup turizm işletme belgesine sahip kuruluşun taahhüdü şartına bağlanmıştır.
Ticarette Uzman Görüş
SAYI 69 • Ekim 2026 • E-Dergi
Yayın Kurulu
Avni DİLBER
Burak Serkan YAŞAR
Erdal KARAHİSAR
Oğuz ŞAHİN
Ahmet Can BALAK
Editör
Mehmet Deniz ERNALBANT
Sinan DEMİRÖZ
Şeyma Gülay KOÇ ÇELİK
Necip DOĞAN
Dizgi ve Tasarım
Evren YENİ ve Mahmut Furkan YAMAN
Copyright © 2026 Ticaret Uzmanları Derneği Her hakkı saklıdır.
Dergide yayımlanan yazılardaki görüşler yazarlarına aittir.
dergi@tiud.org.tr
İçindekiler
Yayın Kurulundan
Yönetim Kurulundan
Çalışan Buluşlarının Ticari Sır Olarak Korunması: SMK M.116 Çerçevesinde Bir İnceleme
Türkiye’de Yolcu Beraberi Eşyanın Gümrük İşlemleri
Türkiye’de Bakanlıkların Avrupa Birliği ve Dış İlişkiler Birimleri: Yapısal ve Fonksiyonel Bir İnceleme
Biyometrik Tespit Sistemlerinin Gümrük Kontrolleri Açısından Değerlendirilmesi
Avrupa Gümrük Laboratuvarları Ağı (CLEN), Gıdalarda Mineral Yağ Hidrokarbonları (MOH) Kontrolleri ve Gümrük Laboratuvarı Raporlarının Tokenizasyonu
Sınırda Karbon Düzenlemesi Mekanizmasının Türkiye’ye Olası Etkileri
Gümrük Muhafaza Alanında Yapay Zekâ Destekli Çözümler: Proje Yönetimi ve Kurumsal Hazırlık Perspektifi
Gümrük Muhafazada Dijital Göz: Gümrüklü Eşya ve Nesne Takip Sistemi
Anonim Şirketlerde Sermayenin Azaltılması
Ticaret Uzmanları Derneği (TİUD), Ticaret Uzmanları ile Uzman Yardımcılarının dayanışma ve birlikteliğini geliştirmeyi, ortak hak ve menfaatlerini korumayı, mesleki, sosyal ve kültürel gelişimlerine katkıda bulunmayı amaçlayan bir sivil toplum kuruluşudur.
Hakkımızda
Ticaret Uzmanlığı
Yayınlar
Ticaret Uzmanları Derneği (TİUD), Ticaret Uzmanları ile Uzman Yardımcılarının dayanışma ve birlikteliğini geliştirmeyi, ortak hak ve menfaatlerini korumayı, mesleki, sosyal ve kültürel gelişimlerine katkıda bulunmayı amaçlayan bir sivil toplum kuruluşudur.
Yorum Yap